가족 연말정산 준비 체크리스트, 아이 있는 집은 12월에 챙기세요
11월도 중순이 넘어가니 회사 메신저에 슬슬 “연말정산” 이야기가 올라오기 시작하네요.
목차
혼자일 때는 회사에서 내라는 서류만 내면 끝이었는데, 아이가 생기고 나면 얘기가 달라지죠;; 아이는 누구 앞으로 올려야 하는지, 학원비는 되는 건지, 병원비 영수증은 따로 챙겨야 하는지… 궁금한 게 한두 가지가 아니에요.
근데 이게 1월에 닥쳐서 하려면 이미 늦은 것들이 꽤 있어요. 그래서 아이 있는 집 기준으로, 지금부터 1월까지 뭘 챙기면 되는지 순서대로 적어 봤어요. ^^
12월이 가기 전에, 미리보기부터 한번 돌려 보세요
제일 먼저 해 볼 건 홈택스의 연말정산 미리보기예요.
올해 1~9월 카드 사용액과 지난번 연말정산 내용을 가지고 “이대로 가면 얼마를 돌려받는지, 아니면 더 내야 하는지”를 미리 계산해 주는 서비스거든요.
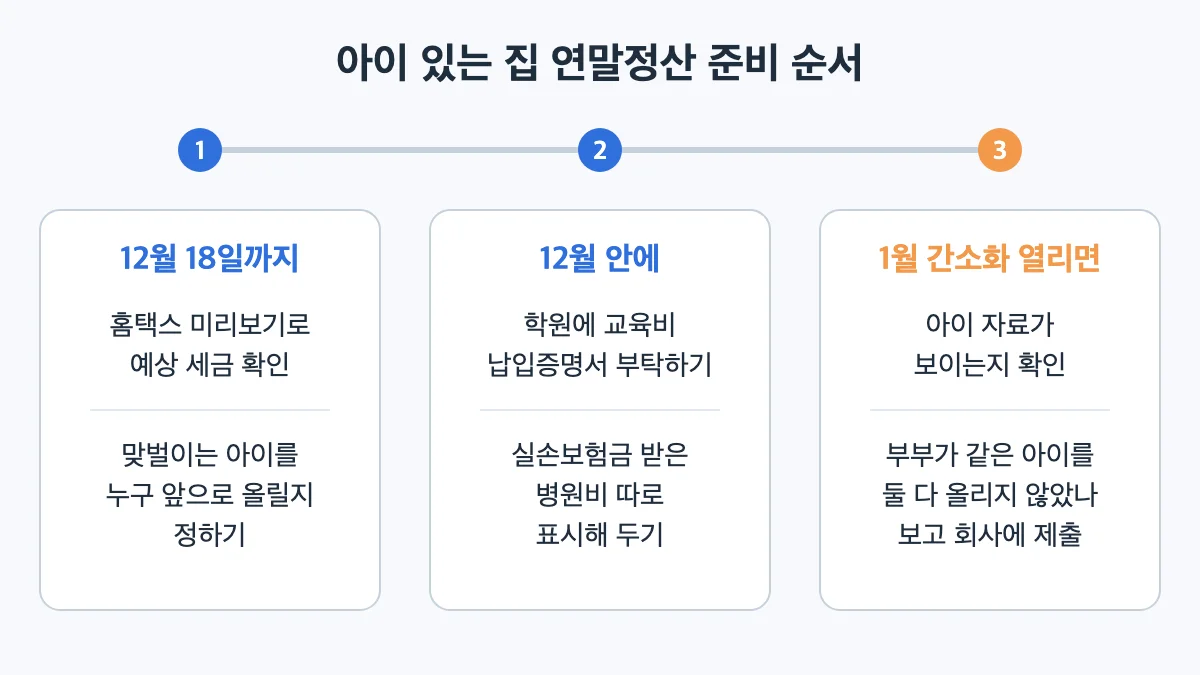
2026년 기준으로 10월 28일부터 12월 18일까지만 열려 있어요. 홈택스에서 장려금·연말정산·기부금 → 편리한 연말정산 → 연말정산 미리보기 순서로 들어가시면 돼요.
왜 굳이 지금 해 보느냐 하면… 연말정산은 12월 31일까지 쓴 돈으로 계산하잖아요. 1월에 결과를 보고 “아, 이럴 줄 알았으면…” 해 봐야 손쓸 방법이 없어요. ㅠ.ㅜ
화면에서 어떤 순서로 누르는지는 따로 적어 둔 글이 있으니 같이 보시면 편해요.
맞벌이라면 아이를 누구 앞으로 올릴지부터 정해야 해요
미리보기를 돌리다 보면 바로 막히는 데가 있어요. 부양가족에 아이를 넣는 칸이죠.
맞벌이 집은 여기서 꼭 한 번 부부 회의(?)를 하셔야 해요. 아이 한 명은 엄마 아빠 중 한 사람만 올릴 수 있거든요.
둘 다 올리면 어떻게 되냐구요? 한쪽은 다음 해 5월 종합소득세 신고 기간에 아이를 빼고 다시 신고해야 해요. 그 기간을 넘겨서 고치면 덜 낸 세금의 10%와 납부지연 가산세까지 붙고요. 국세청이 해마다 안내하는 대표적인 실수라서 정책브리핑에 실린 국세청 안내에도 그대로 나와 있어요.
그럼 누구 앞으로 올리는 게 좋을까요?
보통은 연봉이 높은 쪽이 유리하다고들 하는데, 집마다 사정이 달라서 딱 잘라 말하기는 어려워요. 아이를 올린 사람이 그 아이의 교육비 공제까지 같이 가져가기 때문에, 한 묶음으로 놓고 봐야 하거든요.
그래서 개인적으로는 부부가 각자 미리보기에서 아이를 넣었을 때와 뺐을 때를 한 번씩 비교해 보시길 추천드려요. 10분이면 답이 나와요. ㅎㅎ
참고로, 올해는 카드 공제 한도도 아이 수에 따라 달라져요. 총급여 7,000만 원 이하인 경우 기본 한도가 자녀가 없으면 300만 원, 1명이면 350만 원, 2명 이상이면 400만 원이에요. 7,000만 원을 넘으면 각각 250만 원, 275만 원, 300만 원이고요.
외벌이 집은 배우자 소득을 한 번만 확인하면 돼요
외벌이라면 고민이 훨씬 간단해요. 배우자와 아이를 다 내 앞으로 올리면 되니까요.
다만 배우자가 올해 아르바이트를 했거나 육아휴직 전에 월급을 받았다면 소득 기준을 한 번 보셔야 해요. 연간 소득금액 100만 원 이하, 월급만 받았다면 총급여 500만 원 이하여야 올릴 수 있어요.
부모님을 같이 올리는 집은 나이와 소득 조건을 하나 더 따져야 하는데요. 이건 부양가족 공제 조건 글에 따로 정리해 뒀으니 참고하시면 좋을 듯 싶어요.
근데 학원비랑 병원비는요?
아이 키우는 집에서 제일 많이 나가는 돈이 이 두 가지죠;;
먼저 학원비예요. 학교 가기 전 아이의 학원비는 원래 교육비 공제가 됐는데, 올해부터는 9세 미만 또는 초등학교 2학년 이하 아이의 예능학원·체육시설 수강료도 들어가요. 태권도나 피아노 보내는 집에는 반가운 소식이네요.
대학생 자녀가 있는 집도 하나 달라졌어요. 예전에는 아이가 아르바이트로 번 돈이 기준을 넘으면 등록금 공제를 못 받았는데, 올해부터는 교육비에 한해 자녀의 소득 조건을 보지 않아요.
문제는 서류예요. 학원비는 1월에 열리는 간소화 서비스에 안 잡히는 경우가 많거든요. 그러면 학원에서 교육비 납입증명서를 직접 받아야 하는데, 1월에는 학원도 바빠서 한참 기다리기 쉬워요.
그러니 12월에 학원비 결제하러 갈 때 미리 부탁해 두세요. 어떤 학원비가 되고 안 되는지는 자녀 교육비 공제 글에 표로 정리해 뒀어요.
병원비는 조심할 게 하나 있어요. 실손보험으로 돌려받은 금액은 공제받는 의료비에서 빼야 해요.
아이 병원비는 실손 청구를 자주 하다 보니 여기서 실수가 잘 나와요. 올해 앱으로 실손보험을 청구한 내역이 있다면 어느 병원비였는지 표시해 두시면 1월에 덜 헷갈려요.
1월에 간소화 서비스가 열리면 이것만 보세요
해가 바뀌고 1월 중순쯤 홈택스에 연말정산 간소화 서비스가 열려요. 여기서 자료를 내려받아 회사에 내면 되는데요.
들어가 보니 아이 병원비나 교육비가 하나도 안 보인다?! 당황하지 않으셔도 돼요. 아이 자료를 내가 보겠다는 신청이 안 돼 있어서 그래요.
- 홈택스(또는 손택스)에 부모 인증서로 로그인해요.
- 연말정산 간소화 메뉴에서 ‘미성년자녀 자료 조회 신청’을 골라요.
- 아이 주민등록번호를 넣고 신청하면 끝이에요.
한 번 해 두면 아이가 성인이 될 때까지는 해마다 다시 할 필요가 없어요. 자세한 방법은 국세상담센터 자주 묻는 질문에 나와 있어요.
아참! 올해 성인이 된 자녀나 부모님 자료는 본인이 직접 동의해 줘야 보여요. 부모님은 인증하는 데 시간이 걸릴 수 있으니 명절이나 주말에 뵐 때 미리 해 두시면 편해요. ^^
자료가 다 모였으면 회사에 내기 전에 마지막으로 하나만요. 부부가 같은 아이를 둘 다 올리지 않았는지 서로 한 번 확인해 보세요. (이게 제일 흔한 실수예요!)
그래서 뭐부터 하면 되냐면요
적다 보니 길어졌는데, 결론은 간단해요.
12월 18일 전에 미리보기를 한 번 돌려 보고, 맞벌이라면 아이를 누구 앞으로 올릴지 정하고, 학원 증명서는 12월에 미리 부탁해 두는 것. 이 세 가지만 해 두면 1월에는 자료 확인하고 내기만 하면 돼요.
개인 사정에 따라 달라지는 부분은 국세상담센터(국번 없이 126)에 물어보시는 게 제일 정확하고요. 이번 주말에 부부가 같이 앉아서 한번 해 보시면 어떨까 합니다. ^^